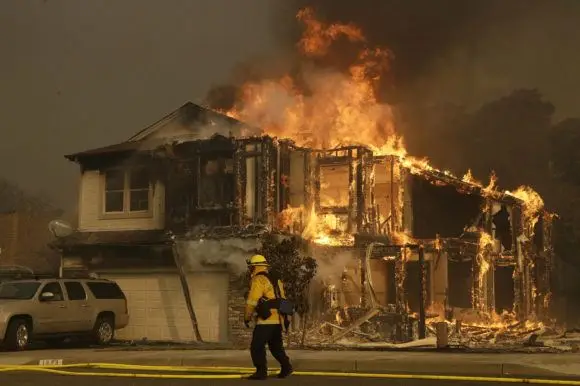
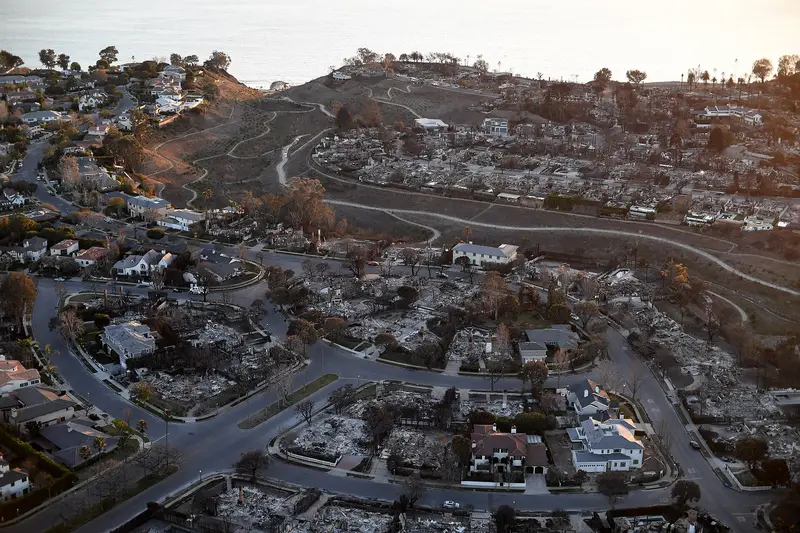
Στις 7 Ιανουαρίου 2025 ένας ξηρός άνεμος κατέβηκε από τα φαράγγια των βουνών βόρεια του Λος Άντζελες. Τα δάση και οι θάμνοι ήταν ήδη κατάξερα λόγω της καθυστερημένης έναρξης της χειμερινής περιόδου βροχών, και η άφιξη ανέμων Santa Ana με ισχύ τυφώνα πυροδότησε τεράστιες πυρκαγιές στην πόλη. Μέχρι να σβήσουν οι φλόγες, είχαν καεί ή καταστραφεί περισσότερα από 18.000 σπίτια και κτίρια και είχαν χάσει τη ζωή τους τουλάχιστον 31 άνθρωποι — μία από τις χειρότερες καταστροφές στην ιστορία της Καλιφόρνιας.
Η ασφάλιση είναι ένας τρόπος στήριξης όσων υφίστανται καταστροφικές ζημιές, όμως οι ασφαλιστικές εταιρείες είναι πλέον πιο επιφυλακτικές από ποτέ στο να καλύπτουν ζημιές από πυρκαγιές και άλλους κινδύνους που συνδέονται με τον καιρό. Το 2024 οι ασφαλιστές σε όλο τον κόσμο κατέβαλαν πάνω από 140 δισεκατομμύρια δολάρια σε αποζημιώσεις για φυσικές καταστροφές — η πέμπτη συνεχόμενη χρονιά με απώλειες άνω των 100 δισεκατομμυρίων.
Παραδοσιακά, οι ασφαλιστές χρησιμοποιούσαν τις αποζημιώσεις του παρελθόντος για να προβλέψουν μελλοντικές ζημιές από τους ίδιους κινδύνους. Όσο δεν υπήρχαν μεγάλες απρόβλεπτες καταστροφές, τα ασφάλιστρα των πολλών αρκούσαν για τις αποζημιώσεις των λίγων.
Η καταστροφή του τυφώνα Andrew το 1992 έδειξε πόσο εύθραυστη ήταν αυτή η προσέγγιση: οι ασφαλισμένες ζημιές ήταν τρεις φορές υψηλότερες από τις εκτιμήσεις και οδήγησαν αρκετές εταιρείες σε πτώχευση. Αυτός ο λάθος υπολογισμός επιτάχυνε την υιοθέτηση μοντέλων καταστροφών, που συνδυάζουν τη φυσική των κινδύνων με στοιχεία κατασκευών και ασφάλισης.
Καθώς το αποτύπωμα της υπερθέρμανσης του πλανήτη γίνεται πιο εμφανές, ο κλάδος έχει προσλάβει επιστήμονες κλίματος και Γης για να μειώσει τον κίνδυνο μελλοντικών εκπλήξεων. Με αυτά τα εργαλεία, οι ασφαλιστές έχουν σήμερα πιο ρεαλιστική εικόνα της έκθεσής τους σε κινδύνους που σχετίζονται με τον καιρό και το κλίμα.
Εντός των ορίων που θέτουν οι ρυθμιστικές αρχές, μπορούν να αποφασίζουν πόσο κίνδυνο αντέχουν, να αυξάνουν τα ασφάλιστρα ώστε τα πιο εκτεθειμένα σπίτια να πληρώνουν περισσότερα και να αγοράζουν αντασφάλιση για ζημιές μεγαλύτερες από όσες θα μπορούσαν κανονικά να καλύψουν. Αυτή η πρόοδος όμως είναι αμφίσημη: οι πτωχευμένοι ασφαλιστές δεν πληρώνουν αποζημιώσεις, οπότε εταιρείες και ασφαλισμένοι έχουν κοινό συμφέρον να υπολογίζονται σωστά οι κίνδυνοι.
Ταυτόχρονα, οι ασφαλιστές χρησιμοποιούν τα ίδια μοντέλα για να δικαιολογήσουν υψηλότερα ασφάλιστρα, τα οποία γίνονται γρήγορα απρόσιτα για πολλούς. Πολλοί αναγκάζονται να πληρώνουν περισσότερα για την ίδια κάλυψη, να δέχονται μικρότερη κάλυψη ή να αφήνουν την ασφάλισή τους να λήξει.
Η συνεχής αύξηση των ασφαλίστρων για να καλυφθούν οι αυξανόμενες ζημιές από τυφώνες, πυρκαγιές και άλλους κινδύνους μπορεί να έχει οικονομική λογική, αλλά δείχνει και μια κρίση. Στις Ηνωμένες Πολιτείες, το πραγματικό κόστος της ασφάλισης κατοικίας είναι πάνω από διπλάσιο από ό,τι πριν από μία γενιά.
Για τους καταναλωτές, το να πληρώνουν περισσότερα δεν σημαίνει ότι είναι καλύτερα προετοιμασμένοι για μια καταστροφή. Παρά τα υψηλότερα ασφάλιστρα, πολλοί ασφαλιστές εξακολουθούν να χάνουν χρήματα στην ασφάλιση κατοικιών επειδή καταβάλλουν αποζημιώσεις-ρεκόρ. Όταν αποσύρονται από ακίνητα ή περιοχές υψηλού κινδύνου, μένει μια συρρικνωμένη αγορά και μεγαλύτερη γεωγραφική συγκέντρωση κινδύνου.
Για το καλό τόσο των ιδιοκτητών όσο και των ασφαλιστών, πρέπει να σταματήσει αυτή η ανοδική σπείρα. Η ασφάλιση παραδοσιακά μεταφέρει τον κίνδυνο, δεν τον μειώνει, επομένως χρειάζονται νέες προσεγγίσεις που ρίχνουν τους κινδύνους και το κόστος.
Τον Απρίλιο, η Willis και το Nature Conservancy ανακοίνωσαν ένα πρώτο στο είδος του ασφαλιστήριο για πυρκαγιές που αξιοποίησε προηγούμενες προσπάθειες διαχείρισης της φωτιάς για να εξασφαλίσει χαμηλότερα ασφάλιστρα και απαλλαγές. Προγράμματα που χρηματοδοτούνται από τον κλάδο και πληρώνουν τους ιδιοκτήτες για να θωρακίσουν τα σπίτια τους, όπως το Strengthen Alabama Homes, έχει αποδειχθεί ότι μειώνουν τα ασφάλιστρα σε περιοχές υψηλού κινδύνου. Στη Μινεσότα και αλλού, ορισμένοι ασφαλιστές προσφέρουν εκπτώσεις για στέγες ανθεκτικές σε κρούσεις, ενώ άλλες πολιτείες εξετάζουν νομοθεσία που θα υποχρεώνει τους ασφαλιστές να ενημερώνουν τους πελάτες πώς μπορούν να μειώσουν τους κινδύνους και να προσφέρουν εκπτώσεις για μέτρα μετριασμού.
Όλες αυτές οι δράσεις όμως αντιμετωπίζουν το σύμπτωμα, όχι την ασθένεια. Εκτός από τους σεισμούς, όλοι οι μεγάλοι κίνδυνοι που προκαλούν σημαντικές αποζημιώσεις — τροπικές καταιγίδες, πυρκαγιές, θύελλες, ανεμοστρόβιλοι, χαλαζοπτώσεις και πλημμύρες ποταμών ή ακτών — αναμένεται να επιδεινωθούν από την κλιματική αλλαγή. Ακόμη και για κινδύνους όπου η πρόσφατη αύξηση των ασφαλισμένων ζημιών οφείλεται κυρίως στην αύξηση της έκθεσης και τον πληθωρισμό, όπως οι ισχυρές καταιγίδες με ανοδικά ρεύματα, η κλιματική αλλαγή δίνει μια ανεπιθύμητη ώθηση στον συνολικό κίνδυνο. Η αναταραχή στις ασφαλιστικές αγορές δείχνει ότι η προσαρμογή χωρίς μείωση των εκπομπών δεν αρκεί για να αντισταθμίσει τη βλάβη από την κλιματική αλλαγή.
Η πορεία προς τα εμπρός δεν είναι να απομακρυνθούμε από τον κίνδυνο, αλλά να επενδύσουμε στην ανθεκτικότητα. Τελικά, χρειάζεται να μηδενίσουμε τις εκπομπές αερίων του θερμοκηπίου, να αποτρέψουμε περαιτέρω αύξηση της θερμοκρασίας και να αποφύγουμε την αναμενόμενη ανοδική τάση του κινδύνου καταστροφών. Αν αποτύχουμε, η ασφάλιση κατοικίας μπορεί να βγει οικονομικά απρόσιτη για πολλούς στις Ηνωμένες Πολιτείες.
Το άρθρο υπογράφει ο Scott St. George, επιστήμονας κλίματος και Γης και επικεφαλής έρευνας καιρού και κλίματος στο Willis Research Network.
Σχόλια